Domain hochzeitsfotograf-international.de kaufen?
Wir ziehen mit dem Projekt
hochzeitsfotograf-international.de um.
Sind Sie am Kauf der Domain
hochzeitsfotograf-international.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hochzeitsfotograf-international.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
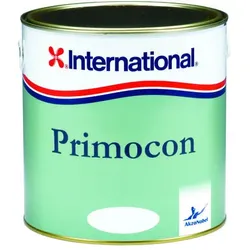
International Primocon GrauInternational Primicon Grau 0,75 / 2,0 / 5L UN 1263 UFI-Code: 5UQ0-H090-5009-CJR4 Primocon ist eine schnell trocknende Einkomponenten-Grundierung für den Unterwasserbereich, bevor Antifouling aufgetragen wird. Formuliert für Holz, Stahl, Aluminium, Guss- und Bleikiele. Einsatzbereich: Grundierung Produkteigenschaften: - Konventionelle 1-Komp. Grundierung für den Unterwasserbereich - Schnell trocknender Korrosionsschutz - Kann unter International® Antifoulings* oder als Sperrgrund auf unverträglichen oder unbekannten Antifoulings verwendet werden Typische Verwendung: - Unter Wasser, unter International® Antifouling und zum Versiegeln unbekannter Antifouling * Nicht verwenden in Verbindung mit VC®17m Verdünnung: Nr. 3 Praktischer Ergiebigkeit (m2 pro Liter): 7,4 Anzahl der Schichten: 1-5 Bootsbaumaterialien (Bootsbaumaterialien müssen entsprechend grundiert sein) GFK, Holz, Stahl,...27,87 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
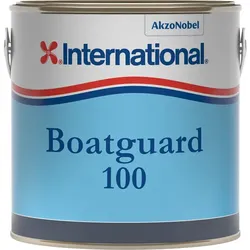
International Boatguard 100International Boatguard 100 Dover Weiß/Black/Blue/Navy/Red in 750ml oder 2,5l Boatguard 100 ist ein effektives, kostengünstiges Antifouling, formuliert, um alle Arten von Bewuchsorganismen abzuweisen. Schnelle und einfache Verarbeitung, bietet umfassenden Schutz für eine ganze Saison. Einsatzbereich: Antifouling, polierend Produkteigenschaften: - Polierendes Antifouling geeignet für warme und kalte Gewässer - Bietet Schutz für ein Jahr - Geeignet für Süß- und Salzwasser - Verdünnung: Nr. 3 - Praktischer Ergiebigkeit (m2 pro Liter): 9,0 - Anzahl der Schichten: 2 - Bootsbaumaterial (Bootsbaumaterialien müssen entsprechend grundiert sein): GFK, Holz, Stahl, Blei - Für Motorboote mit Marschgeschwindigkeit über 25 Knoten: ja - Applikationsmethode: Pinsel, Rolle - Einsatz unter schwersten Bewuchsbedingungen: 1 Sterne (1 Stern = gut / 4 Sterne = exellent) SICHERHEITSHINWEISE Biozidprodukt -...27,68 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
International Primocon GrauInternational Primicon Grau 0,75 / 2,0 / 5L UN 1263 UFI-Code: 5UQ0-H090-5009-CJR4 Primocon ist eine schnell trocknende Einkomponenten-Grundierung für den Unterwasserbereich, bevor Antifouling aufgetragen wird. Formuliert für Holz, Stahl, Aluminium, Guss- und Bleikiele. Einsatzbereich: Grundierung Produkteigenschaften: - Konventionelle 1-Komp. Grundierung für den Unterwasserbereich - Schnell trocknender Korrosionsschutz - Kann unter International® Antifoulings* oder als Sperrgrund auf unverträglichen oder unbekannten Antifoulings verwendet werden Typische Verwendung: - Unter Wasser, unter International® Antifouling und zum Versiegeln unbekannter Antifouling * Nicht verwenden in Verbindung mit VC®17m Verdünnung: Nr. 3 Praktischer Ergiebigkeit (m2 pro Liter): 7,4 Anzahl der Schichten: 1-5 Bootsbaumaterialien (Bootsbaumaterialien müssen entsprechend grundiert sein) GFK, Holz, Stahl,...27,87 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
International Boatguard 100International Boatguard 100 Dover Weiß/Black/Blue/Navy/Red in 750ml oder 2,5l Boatguard 100 ist ein effektives, kostengünstiges Antifouling, formuliert, um alle Arten von Bewuchsorganismen abzuweisen. Schnelle und einfache Verarbeitung, bietet umfassenden Schutz für eine ganze Saison. Einsatzbereich: Antifouling, polierend Produkteigenschaften: - Polierendes Antifouling geeignet für warme und kalte Gewässer - Bietet Schutz für ein Jahr - Geeignet für Süß- und Salzwasser - Verdünnung: Nr. 3 - Praktischer Ergiebigkeit (m2 pro Liter): 9,0 - Anzahl der Schichten: 2 - Bootsbaumaterial (Bootsbaumaterialien müssen entsprechend grundiert sein): GFK, Holz, Stahl, Blei - Für Motorboote mit Marschgeschwindigkeit über 25 Knoten: ja - Applikationsmethode: Pinsel, Rolle - Einsatz unter schwersten Bewuchsbedingungen: 1 Sterne (1 Stern = gut / 4 Sterne = exellent) SICHERHEITSHINWEISE Biozidprodukt -...27,68 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Rotlicht Pro InternationalDas neue Rotlicht Pro kombiniert modernste AMS OSRAM LED-Technik mit intelligenten Sensoren für maximale Sichtbarkeit. Bis zu 120 Lumen, homogene Ausleuchtung und ein robustes Aluminiumgehäuse machen das Rotlicht Pro zum neuen Maßstab für Sicherheit und Design – Made in Germany.Diese Version ist nicht StVZO-konform, verfügt über Blink-Modi und darf in Deutschland nicht am Fahrrad montiert werden. AKKUEIGENSCHAFTEN Integriert / 840 mAh / 3.11 Wh / 3.7 VBEDIENUNG Taster am GehäuseLADEANSCHLUSS USB-CLAMPENART RücklichtLAMPENKOPF ABMESSUNGEN 60x31x32 Millimeter (mit Halterung Sattelstange)LAMPENKOPF GEWICHT 55 Gramm (ohne Halter)LEUCHTDAUER ...119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.